Archiefartikel · oorspronkelijk gepubliceerd op 2026-04-18. Informatie en verwijzingen kunnen inmiddels gewijzigd zijn.
TL;DR:
- Nederlandse ondernemers in Duitsland moeten zich registreren bij het Finanzamt bij het overschrijden van omzetdrempels of het hebben van een vaste inrichting.
- Het Duitse belastingstelsel bestaat uit centrale en lokale instanties die verschillende belastingtaken uitvoeren, waaronder btw en vennootschapsbelasting.
- Veel ondernemers onderschatten de belastingrisico’s; goede fiscale en administratieve planning is essentieel om boetes en naheffingen te voorkomen.
Als Nederlandse ondernemer die actief is in Duitsland, denk je misschien dat de Duitse Belastingdienst jou niet raakt, zolang je maar geen kantoor over de grens hebt. Die aanname klopt niet altijd. Ook een goed geoptimaliseerde Duitse website, een lokale advertentiecampagne of een klein opslagpunt kan je al in het vizier brengen van de lokale belastingautoriteiten. In dit artikel leggen we uit hoe het Duitse belastingstelsel is opgebouwd, wanneer jouw bedrijf belastingplichtig wordt, welke tarieven gelden en hoe je veelgemaakte fouten voorkomt. Of je nu net begint of al actief bent in Duitsland, dit geeft je concrete handvatten om compliant te blijven.
Inhoudsopgave
- Wat doet de Duitse Belastingdienst en hoe werkt het systeem?
- Wanneer wordt jouw digitale bedrijf belastingplichtig in Duitsland?
- Belastingtarieven en kosten voor Nederlandse bedrijven in Duitsland
- Veelgemaakte fouten en valkuilen bij Duitse belastingplicht
- Hoe pak je de administratie, rapportage en advies praktisch aan?
- Onze visie: wat elke Nederlandse ondernemer over de Duitse Belastingdienst écht moet weten
- Meer weten? Laat jouw groei in Duitsland begeleiden door experts
- Veelgestelde vragen over de Duitse Belastingdienst
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Vaste inrichting sneller dan gedacht | Een lokale website of opslag kan al voor belastingplicht in Duitsland zorgen. |
| Totale belastingdruk ca. 30% | Verwacht als mkb’er samen ruim 30% te betalen over winst en omzet. |
| Voorkom onverwachte boetes | Correcte registratie en Duitse adviespartners zijn cruciaal om sancties te voorkomen. |
| Fiscale voordelen mogelijk | Maak slim gebruik van tijdelijke investeringsaftrek die loopt tot 2027. |
Wat doet de Duitse Belastingdienst en hoe werkt het systeem?
Het eerste wat opvalt aan het Duitse belastingstelsel is de tweedeling in autoriteiten. Aan de ene kant zijn er de lokale Finanzämter, één per regio of stad. Aan de andere kant staat het Bundeszentralamt für Steuern (BZSt), de centrale instantie op nationaal niveau. Beide spelen een andere rol, en als Nederlandse ondernemer krijg je met allebei te maken.
Het lokale belastingstelsel werkt als volgt: de Finanzämter zijn verantwoordelijk voor directe belastingen zoals inkomstenbelasting en vennootschapsbelasting op lokaal niveau. Zij behandelen je aangifte, communiceren over naheffingen en verwerken bezwaren. Het BZSt daarentegen beheert de centrale taken, denk aan de toewijzing van btw-identificatienummers, kwartaalrapportages voor omzetbelasting en het beheer van grensoverschrijdende belastingregistraties.
Voor jou als mkb’er betekent dit het volgende in de praktijk:
- Finanzamt: hier registreer je je bedrijf lokaal, hier doe je aangifte vennootschapsbelasting en hier los je eventuele geschillen op.
- BZSt: hier vraag je je USt-ID aan (het Duitse btw-nummer), hier verwerk je kwartaalrapportages voor omzetbelasting en hier vind je de centrale informatie over grensoverschrijdende belastingkwesties.
- Gewerbesteuer: dit is een gemeentelijke ondernemingsbelasting die je via het Finanzamt betaalt, maar waarvan de hoogte per gemeente verschilt.
Nederlandse bedrijven die zich op de bronbelasting Duitsland oriënteren, merken al snel dat het systeem ingewikkelder is dan in Nederland. In Nederland kennen we de Belastingdienst als één organisatie. In Duitsland is het een samenspel van centrale en decentrale instanties, met eigen procedures en deadlines per laag.
Een concreet voorbeeld: stel je verkoopt digitale producten aan Duitse consumenten. Dan vraag je je USt-ID aan via het BZSt, maar je kwartaalse btw-aangifte (Umsatzsteuervoranmeldung) stuur je naar het Finanzamt in de regio waar je geregistreerd bent. Die afstemming vraagt om goede administratie van dag één.
Wanneer wordt jouw digitale bedrijf belastingplichtig in Duitsland?
Belastingplicht in Duitsland ontstaat eerder dan de meeste ondernemers verwachten. De twee belangrijkste triggers zijn de vaste inrichting (Permanent Establishment, ofwel PE) en het overschrijden van registratiedrempels voor omzetbelasting.
De drempels en registratieplicht zijn duidelijk: bij overschrijding van omzetdrempels of bij het hebben van een vaste inrichting moet je je als Nederlandse mkb’er registreren bij een lokaal Finanzamt voor de USt (btw van 19% standaard of 7% verlaagd). Het BZSt beheert je USt-ID en kwartaalrapportages.
Wat geldt als vaste inrichting? Dat is breder dan je denkt. Naast een kantoor of magazijn kan ook een vaste werkplek van een medewerker die meer dan 183 dagen in Duitsland werkt al als PE worden beschouwd. Het belastingverdrag NL-DE voorkomt dubbele belasting, maar maakt ook duidelijk dat een kantoor of magazijn dat meer dan 183 dagen actief is al een PE vormt. Nieuw in 2026: er is een 34-dagenregeling voor thuiswerkers die grensoverschrijdend werken.
De lastige vraag voor digitale bedrijven: wanneer ben je fiscaal aanwezig zonder fysiek aanwezig te zijn? De vuistregel vanuit de belastingregeling Nederland-Duitsland is dat zuivere digitale marketing zonder enige fysieke aanwezigheid doorgaans geen PE vormt. Maar zodra je een server in Duitsland huurt, producten opslaat in een Duits fulfillmentcentrum of een lokale vertegenwoordiger inschakelt, verandert dat plaatje snel.
Pro-tip: Vermijd automatisch een PE door logistiek buiten Duitsland te houden. Gebruik Nederlandse of Belgische distributiecentra als je voor de Duitse markt levert. Zo benut je de voordelen van digitale marketing trends Duitsland zonder direct fiscale verplichtingen te triggeren.
Voor digitale diensten gelden specifieke regels. Verkoop je apps, software of online cursussen aan Duitse consumenten? Dan val je mogelijk onder de OSS-regeling (One Stop Shop) in Nederland, waardoor je je omzetbelasting via de Nederlandse Belastingdienst afdraagt zonder aparte registratie in Duitsland. Dat scheelt een hoop administratie. Wil je meer weten over hoe online marketing Duitsland juridisch en fiscaal werkt, dan is een goed begrip van deze triggers essentieel.
Belastingtarieven en kosten voor Nederlandse bedrijven in Duitsland
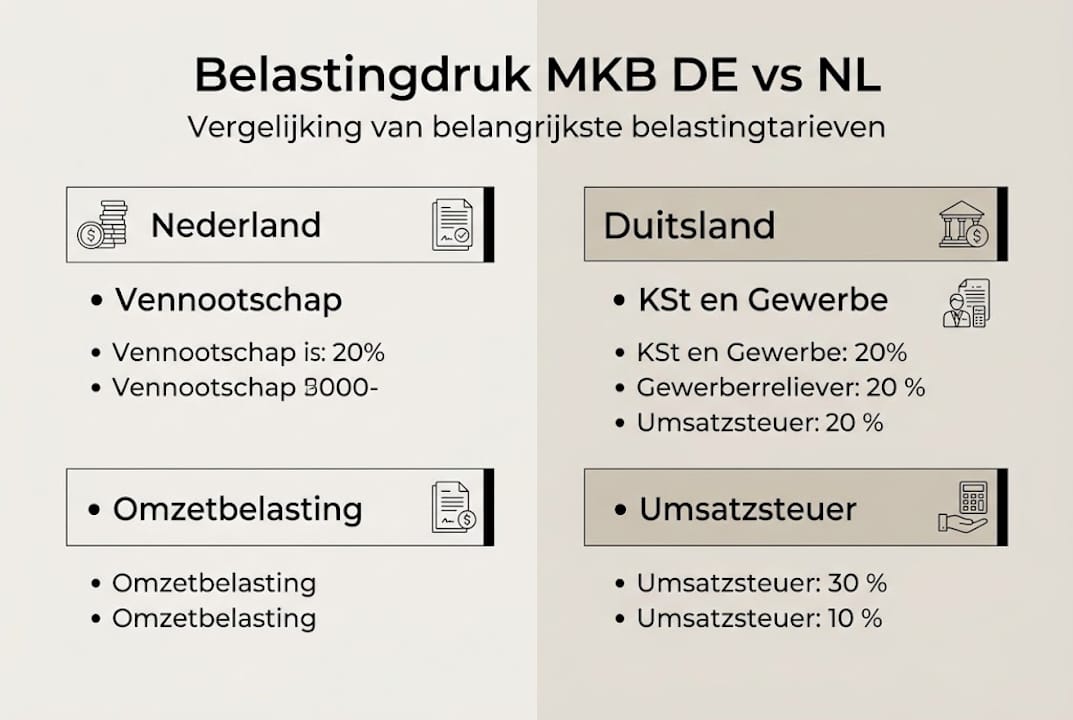
Nu je weet wanneer belastingplicht ontstaat, is de logische volgende vraag: hoeveel kost het eigenlijk? De gecombineerde belastingdruk in Duitsland voor een mkb-GmbH bestaat uit drie lagen: 15% vennootschapsbelasting (Körperschaftsteuer), 5,5% Solidaritätszuschlag bovenop die belasting en gemiddeld 15% Gewerbesteuer. Dat komt neer op een totale druk van circa 30%.
| Belastingsoort | Tarief | Opmerking |
|---|---|---|
| Omzetbelasting (USt) | 19% / 7% | Standaard / verlaagd tarief |
| Vennootschapsbelasting (KSt) | 15% | Plus Solidaritätszuschlag |
| Solidaritätszuschlag | 5,5% op KSt | Opslag op vennootschapsbelasting |
| Gewerbesteuer | ~15% | Verschilt per gemeente |
| Totaal effectief tarief | ~30% | Voor een gemiddelde mkb-GmbH |
Ter vergelijking: in Nederland betaal je als bv 19% (tot 200.000 euro winst) of 25,8% vennootschapsbelasting. Voor de vergelijking met Nederlandse tarieven is het dus van belang te weten in welke winstschijf je zit. Voor hogere winsten kan Duitsland gunstiger uitpakken.
Darnaast zijn er tijdelijke voordelen. Tot 2027 geldt een degressieve afschrijving van 30%, oplopend tot 75% voor elektrische voertuigen. Dat is interessant als je in Duitsland investeert in bedrijfsmiddelen. Een investering van 100.000 euro in elektrische bezorgvoertuigen levert in het eerste jaar dus een fiscaal aftrekbare afschrijving van 75.000 euro op.
Wat kost compliance? Reken op jaarlijkse advieskosten van 2.000 tot 8.000 euro voor een gespecialiseerde Steuerberater, afhankelijk van de complexiteit van je structuur. Dat lijkt veel, maar weegt niet op tegen een naheffing plus boete bij een gemiste registratieplicht. Bedrijven die actief zijn via de verschillen in NL-DE online marketing merken ook dat goede compliance het vertrouwen bij Duitse klanten vergroot, wat directe commerciële waarde heeft.
Cijfer om te onthouden: Een gemiddelde mkb-GmbH in Duitsland betaalt effectief zo’n 30% belasting over de winst. Dat is vergelijkbaar met de hogere schijf in Nederland, maar de structuur is anders en vraagt specifieke expertise.
Bekijk ook de mogelijkheden rondom bronbelasting voor mkb als je dividend, rente of royalties ontvangt vanuit Duitsland.
Veelgemaakte fouten en valkuilen bij Duitse belastingplicht
Waar gaan Nederlandse ondernemers het meest de mist in? Na meer dan 17 jaar ervaring met de Duitse markt zien we steeds dezelfde patronen terugkomen.
- Te laat registreren bij het Finanzamt. Veel ondernemers starten met verkopen en registreren pas achteraf. Duitsland rekent boetes per kwartaal dat je te laat bent.
- Onderschatten van de OSS-drempel. Zodra je meer dan 10.000 euro per jaar verkoopt aan EU-consumenten buiten Nederland, moet je actie ondernemen, via OSS of lokale registratie.
- Server of fulfillment in Duitsland als onzichtbaar beschouwen. Een opslagpunt of server in Duitsland wordt door de Belastingdienst snel gezien als PE, met alle gevolgen van dien.
- Geen kwartaalrapportages indienen. De Umsatzsteuervoranmeldung is verplicht per kwartaal. Wie dit mist, riskeert automatische boetes.
- Werken met een Nederlandse accountant zonder Duits netwerk. Een accountant die het Duitse systeem niet kent, mist nuances die je geld kosten.
Pro-tip: Controleer elk jaar opnieuw of je situatie is veranderd. Een nieuwe leverancier, een ander opslagpunt of een extra medewerker kan je belastingstatus in Duitsland in één klap wijzigen.
De kosten van professioneel belastingadvies Duitsland zijn bijna altijd lager dan de kosten van een naheffing. Zeker als je via de Duitse markt betreedt met een serieuze groeistrategie, loont het om dit vanaf dag één goed te organiseren. Wil je ook weten wat kosten voor Duitse marketing je kunt verwachten, combineer dat dan direct met je fiscale planning.
Hoe pak je de administratie, rapportage en advies praktisch aan?
Registratie, rapportage en advies goed regelen is geen luxe, het is een basisvereiste. Hier is een overzicht van de stappen die je zet.
Voor registratie heb je minimaal nodig:
- Uittreksel Kamer van Koophandel (vertaald naar het Duits)
- Bewijs van btw-registratie in Nederland
- Adres van de vaste inrichting in Duitsland (of correspondentieadres via een Steuerberater)
- Ingevuld aanmeldingsformulier bij het bevoegde Finanzamt
- USt-ID-aanvraag via het BZSt
Na registratie volgt het ritme van kwartaalrapportages. De Umsatzsteuervoranmeldung is verplicht per kwartaal en moet digitaal worden ingediend via het ELSTER-systeem van de Duitse Belastingdienst. Real-time administratie is hierbij geen luxe, want je hebt altijd actuele cijfers nodig.
Voor betrouwbaar advies zijn er in 2026 enkele gerenommeerde partijen actief voor Nederlandse mkb’ers in Duitsland. Gespecialiseerde adviseurs zoals STRICK, NeD Tax en Baker Tilly hebben ervaring met grensoverschrijdende structuren en spreken zowel Nederlands als Duits. Zij helpen je ook met de nieuwe investeringsprogramma’s, zoals de degressieve afschrijving van 30% op bedrijfsmiddelen tot 2027.
Een goede online marketing specialist Duitsland combineert idealiter kennis van zichtbaarheid met begrip van de fiscale context. Want als je investeert in SEO en Google Ads voor Duitsland, wil je ook weten of die activiteiten fiscale gevolgen hebben.
Onze visie: wat elke Nederlandse ondernemer over de Duitse Belastingdienst écht moet weten
De meeste ondernemers die wij spreken, onderschatten één ding structureel: ze denken dat kleine omzetten in Duitsland onzichtbaar blijven. Dat is een gevaarlijke aanname. De uitwisseling van belastingdata tussen Nederland en Duitsland is de afgelopen jaren sterk verbeterd, mede door Europese samenwerking. Kleine bedragen die een paar jaar worden genegeerd, kunnen ineens tot forse naheffingen leiden.
De gecombineerde belastingdruk van ~30% voor een MKB GmbH in Duitsland is vergelijkbaar met Nederland voor middelgrote winsten, maar voor vennootschappen met hogere winsten wordt Duitsland na 2028 aantrekkelijker als de KSt naar 10% daalt. Slimme ondernemers beginnen daar nu al rekening mee te houden.
Wat wij zien bij succesvolle klanten: zij investeren vroeg in goede adviseurs en een doordachte strategie online marketing Duitsland. Niet als kostenpost, maar als fundament. Digitale zichtbaarheid en fiscale compliance zijn geen gescheiden werelden. Ze versterken elkaar als je ze samen aanpakt.
Meer weten? Laat jouw groei in Duitsland begeleiden door experts
De stap naar Duitsland is groot, maar met de juiste begeleiding is die stap goed te zetten. Bij Duitsewebsite.nl combineren we meer dan 17 jaar ervaring in online marketing Duitsland met diepgaande kennis van de lokale markt. We helpen je niet alleen om zichtbaar te worden op Google.de, maar ook om te begrijpen welke digitale stappen fiscale gevolgen kunnen hebben.
Of je nu zoekt naar een solide SEO gids Duitsland of gewoon wilt weten wat jouw eerste stap moet zijn: neem vrijblijvend contact op via duitsewebsite.nl. We denken graag mee over jouw specifieke situatie, zonder verplichtingen.
Veelgestelde vragen over de Duitse Belastingdienst
Wanneer moet ik mijn Nederlandse bedrijf registreren bij de Duitse Belastingdienst?
Je moet je registreren zodra je omzetdrempels overschrijdt of een vaste inrichting in Duitsland hebt. Volgens de Annual Tax Act 2024 geldt bij een PE of drempeloverschrijding registratieplicht bij een lokaal Finanzamt voor de USt van 19% of 7%.
Wat is het verschil tussen het Finanzamt en het Bundeszentralamt für Steuern?
Het Finanzamt behandelt lokale belastingen zoals vennootschaps- en inkomstenbelasting per regio. Het BZSt beheert centrale taken zoals de USt-ID-toewijzing en kwartaalrapportages voor grensoverschrijdende bedrijven.
Hoeveel belasting betaal ik als mkb’er in Duitsland?
Reken op circa 30% gecombineerde belastingdruk. Dat bestaat uit 15% KSt plus Solidaritätszuschlag en gemiddeld 15% Gewerbesteuer, bovenop de omzetbelasting van 19% of 7%.
Is mijn online aanwezigheid genoeg voor fiscale plicht in Duitsland?
Zuivere digitale aanwezigheid leidt meestal niet tot belastingplicht. Maar een server of opslagpunt in Duitsland wordt al snel als PE gezien, wat directe registratieplicht meebrengt.
Heb ik dubbel belastingplicht in Nederland én Duitsland?
Het belastingverdrag NL-DE voorkomt dat je twee keer belasting betaalt over dezelfde winst, maar in veel gevallen moet je in beide landen wel aangifte doen als je aan de criteria voldoet.
Aanbeveling
- Bronbelasting Duitsland: wat Nederlandse MKB’s moeten weten – Duitsewebsite.nl
- Succesvol zakendoen in Duitsland: gids voor groei – Duitsewebsite.nl
- Zakendoen in Duitsland tips voor Nederlandse ondernemers – Duitsewebsite.nl
- Online zichtbaarheid Duitse markt: Nederlandse MKB gids 2026 – Duitsewebsite.nl